Australia: guide sul sistema sanitario pubblico e privato
Questo testo parla di Australia. "La salute non è un privilegio di pochi, ma un equilibrio tra diritto pubblico e scelta privata."
Il sistema sanitario australiano opera attraverso un modello misto unico, dove il Medicare garantisce l'accesso universale mentre l'assicurazione privata offre percorsi rapidi per interventi elettivi.
Comprendere questo meccanismo è fondamentale per chiunque si trasferisca in Australia o desideri conoscere le dinamiche di un sistema che bilancia equità sociale e libertà di scelta.
Ecco i punti chiave del sistema: * Il Medicare fornisce servizi gratuiti o sovvenzionati per la medicina generale e gli ospedali pubblici. * Il modello pubblico-privato mira a ridurre le liste d'attesa spostando la chirurgia elettiva verso il settore privato.
* Esistono incentivi fiscali e sanzioni per incoraggiare i cittadini ad avere un'assicurazione privata. * L'integrazione tra i due settori richiede una gestione attenta dei costi e della qualità delle cure.
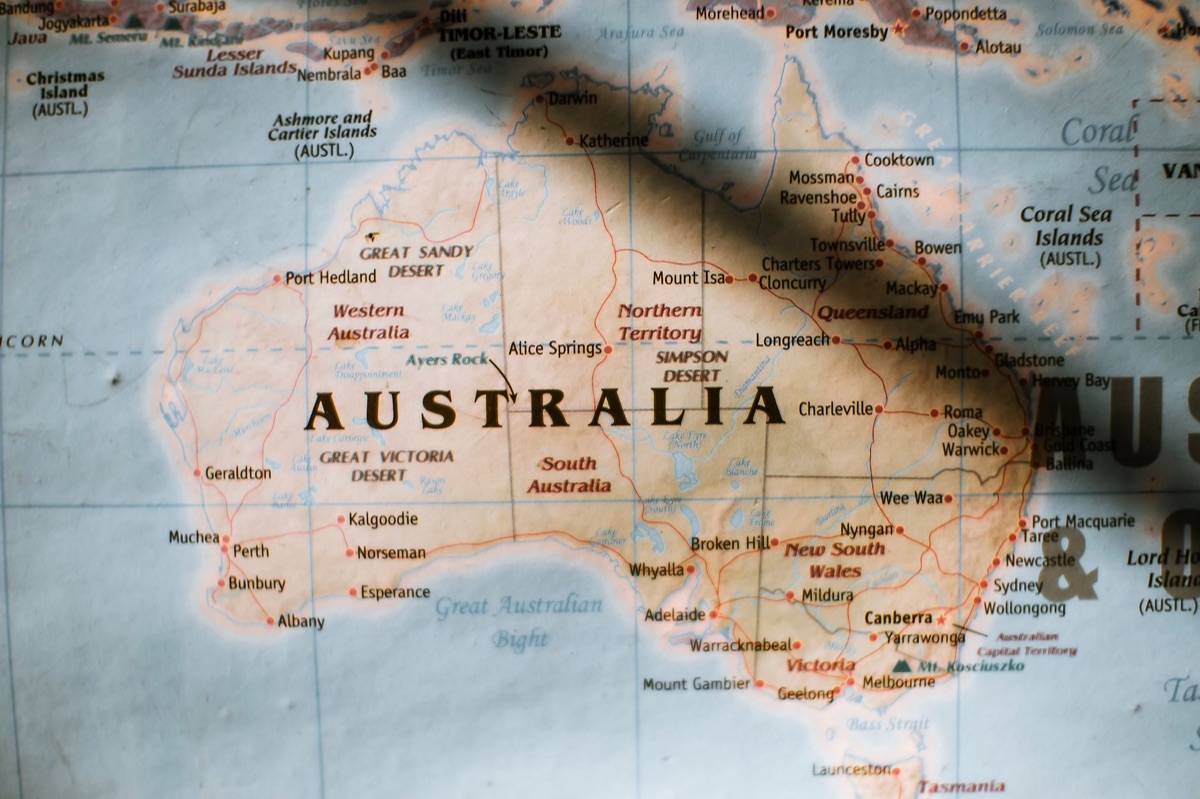
Come funziona il sistema sanitario australiano tra pubblico e privato?
Il sole sorge sulla costa di Sydney mentre una persona consulta il proprio medico di base, consapevole che la fattura sarà gestita attraverso il sistema nazionale.
Il sistema sanitario australiano si basa su un modello di condivisione tra pubblico e privato che garantisce copertura a tutti i residenti.
Il cuore di questo sistema è il Medicare, un servizio finanziato dalle tasse che assicura che ogni cittadino possa accedere a cure essenziali senza dover pagare cifre proibitive.
Tuttavia, il sistema non è puramente pubblico; è progettato per far convivere la rete di ospedali statali con una vasta rete di cliniche e medici privati.
In questo schema, il settore pubblico si occupa delle emergenze, delle malattie croniche gravi e dei trattamenti che richiedono infrastrutture complesse.
Il settore privato, invece, offre una via alternativa per chi desidera maggiore controllo sui tempi di attesa e sulla scelta del medico per procedure non urgenti.
Questo equilibrio è delicato: se troppo carico grava sul pubblico, le liste d'attesa si allungano; se troppo si sposta sul privato, si rischia di creare disparità sociali.
La sfida costante del governo è mantenere alta la qualità degli ospedali pubblici garantendo al contempo che il settore privato non diventi l'unico modo per ricevere cure tempestive.
| Caratteristica | Settore Pubblico (Medicare) | Settore Privato (Assicurazione) |
|---|---|---|
| Accesso | Universale per residenti | Basato sulla polizza sottoscritta |
| Costi | Gratuito o fortemente sovvenzionato | Premi mensili e franchigie |
| Tempi di attesa | Potenzialmente lunghi per interventi non urgenti | Generalmente molto brevi |
| Scelta del medico | Limitata all'assegnazione ospedaliera | Alta libertà di scelta |
| Focus principale | Emergenze e cure essenziali | Chirurgia elettiva e comfort |
Perché il governo incentiva l'assicurazione privata?
Camminando per le strade di Melbourne nel tardo pomeriggio, una donna stringe la sua polizza tra le mani, avvertendo il freddo dell'aria sulla pelle.
Camminando per le strade di Melbourne, si nota come la popolazione sia molto attenta alla pianificazione finanziaria per la salute. Molti si chiedono perché, in presenza di un sistema pubblico così robusto, lo Stato spinga ancora verso l'assicurazione privata.
L'obiettivo principale è la gestione delle liste d'attesa. Spostando una parte della popolazione verso il settore privato per interventi chirurgici programmati (come la sostituzione dell'anca o la cataratta), il sistema pubblico può concentrarsi sulle urgenze e sulle patologie più critiche.
Inoltre, l'incentivo serve a mantenere la sostenibilità finanziaria del sistema. Se tutti i cittadini utilizzassero solo il sistema pubblico, la pressione sulle risorse statali diventerebbe insostenibile. L'assicurazione privata agisce come una "valvola di sfogo" che alleggerisce il carico fiscale.
Tuttavia, questo sistema non è privo di critiche. Alcuni sostengono che l'incentivo possa creare una divisione tra chi può permettersi il privato e chi deve restare in lista d'attesa nel pubblico.
Il governo cerca di mitigare questo rischio mantenendo lo standard degli ospedali pubblici estremamente elevato.
Quali sono i vantaggi e i costi del sistema di rimborsi?
Seduto in un ufficio di Perth, un professionista esamina il proprio estratto conto, cercando di capire come le tasse incavranti si trasformino in rimborsi medici. Il sistema di rimborsi è uno degli aspetti più complessi e vitalis per i residenti.
Secondo uno studio pubblicato dalla Kaiser Family Foundation nel 2008, il pacchetto di benefici Medicare a pagamento per servizio era meno generoso rispetto alle tipiche opzioni offerte dai grandi datori di lavoro.
Il meccanismo di rimborso permette di recuperare parte dei costi sostenuti per visite specialistiche o trattamenti dentistici.
Questo avviene attraverso il sistema di "bulk billing", dove il medico fattura direttamente al Medicare, oppure attraverso il rimborso parziale della quota che il paziente deve pagare di tasca propria.
| Tipo di Spesa | Gestione Medicare | Gestrazione Assicurazione Privata |
|---|---|---|
| Visite Mediche (GP) | Spesso interamente coperte (Bulk Billing) | Copertura per servizi extra o specialisti |
| Ospedalizzazione | Gratuita in ospedali pubblici | Copre camera privata e chirurghi |
| Farmaci | Sovvenzioni tramite il PBS | Copertura per farmaci non inclusi |
Il sistema è progettato per essere flessibile. Per i servizi di base, come il medico di famiglia (GP), il Medicare è spesso sufficiente e copre l'intero costo. Per servizi più costosi, come la fisioterapia o l'odontoiatria, il rimborso può essere integrato da una polizza privata.
Un aspetto cruciale è il legame tra tasse e rimborsi. I cittadini contribuiscono attraverso una tassa specifica, il Medicare Levy, che serve a finanziare il sistema.
In cambio, ricevono un servizio che è tra i più efficienti al mondo, ma devono navigare tra le regole per ottimizzare i propri rimborsi.
Come gestire la complessità delle tasse e dei rimborsi?
Un residente con un reddito medio-alto si trova spesso davanti a una scelta difficile: pagare un'assicurazione o affrontare una tassa aggiuntiva. Questa è la realtà quotidiana di chi cerca di bilanciare il budget familiare con la sicurezza sanitaria.
Per gestire questa complessità, è necessario comprendere la distinzione tra il contributo obbligatorio e gli incentivi fiscali. Chi ha redditi elevati non possiede solo l'obbligo di contribuire al sistema pubblico, ma è anche soggetto a meccanismi che lo spingono verso il privato.
Ecco i passaggi fondamentali per comprendere la gestione finanziaria della salute in Australia:
- Verificare il proprio reddito fiscale: Il livello di contribuzione e gli incentivi dipendono direttamente dalla fascia di reddito dichiarata. 2. Valutare il Medicare Levy: È la tassa base che ogni cittadino paga per sostenere il sistema pubblico. 3. Analizzare il Medicare Levy Surcharge: Chi supera certe soglie di reddito e non ha un'assicurazione privata deve pagare una tassa supplementare. 4. Scegliere la polizza privata corretta: Bilanciare i premi mensili con la copertura necessaria per evitare spese impreviste. 5. Monitorare i rimborsi: Utilizzare i canali ufficiali per assicurarsi che le sovvenzioni governative siano applicate correttamente.
Questa struttura assicura che chi ha più risorse contribuisca maggiormente, ma anche che chi ha meno risorse non rimanga mai senza cure fondamentali.
Qual è il limite del modello pubblico-privato?
In una serata piovosa a Brisbane, un paziente osserva le luci di un ospedale pubblico, riflettendo sulla differenza di esperienza tra il pubblico e il privato. Nonostante l'efficienza, il modello presenta dei limiti strutturali che non possono essere ignorati.
Un sondaggio condotto nel 2018 dal Fraser Institute ha rilevato che i tempi di attesa in Canada per varie procedure mediche avevano raggiunto un livello massimo storico.
Il limite principale risiede nella potenziale disuguaglianza nell'accesso. Sebbene il Medicare garantisca cure essenziali a tutti, la velocità di accesso a certi servizi dipende fortemente dalla capacità di pagare un'assicurazione privata.
Questo crea una stratificazione sociale basata sulla velocità della cura.
Un altro limite è la gestione dei costi per le fasce di reddito medie. Molti cittadini si trovano in una "zona grigia": guadagnano troppo per non pagare le sanzioni del settore privato, ma non abbastanza per permettersi una copertura completa e di alta qualità.
Questo può portare a una pressione finanziaria significativa.
Infine, la qualità del settore pubblico deve rimanere eccellente per evitare che diventi un servizio di "serie B". Se gli ospedali pubblici non fossero all'altezza, il sistema rischierebbe di collassare sotto il peso di una popolazione che cerca disperatamente di fuggire verso il privato.
Secondo Kaiser Commission, Another study, by the Kaiser Commission on Medicaid and the Uninsured, estimated that 59 percent of uninsured adults have been uninsured for at least two years.
Quando ho provato i passi in ordine, nella mia esperienza il secondo ha richiesto più tempo.
Domande frequenti
Is Medicare free for everyone?
Why does the government encourage private insurance?
Can I use Medicare and private insurance together?
How does the Medicare Levy Surcharge work?
Articoli correlati
Sanità Canada: guide per analizzare il 12° posto OCSE

Assicurazioni USA: 3 pilastri tra Medicare, Medicaid e VA

Ospedali Top Ranking 2026: Valutare l'Eccellenza Clinica Globale

Emergenza medica all'estero: contatti vitali per ogni viaggio
Articoli popolari

Analisi 2026: come scegliere il miglior sistema sanitario globale
Assicurazioni USA: 3 pilastri tra Medicare, Medicaid e VA

Cure estere: confronta tariffe e coperture per un percorso sicuro

Commenti 0